

A discussão sobre os gastos públicos e a viabilidade dos pequenos municípios ganhou novos elementos após a repercussão de um vídeo publicado nas redes sociais pelos candidatos Maurício Corrêa, a deputado estadual, e Túlio de Amorim, ao Senado, ambos pelo Partido Missão.
No vídeo, os candidatos afirmam que pretendem “derrubar essa Câmara de Vereadores” e “acabar com essa cidade”, ao defenderem a fusão de municípios de pequeno porte com cidades maiores como forma de reduzir estruturas administrativas e despesas públicas.
https://www.instagram.com/p/Dbo_10cTgRb/
Durante a gravação, eles também criticam os gastos da Câmara de Vereadores de Braço do Trombudo, citando cerca de R$ 166 mil em diárias e viagens em 2026, e argumentam que recursos utilizados para manter a estrutura política poderiam ser destinados à saúde, educação, infraestrutura e lazer.
As declarações geraram repercussão e abriram espaço para outro debate: além dos gastos públicos, qual é a contribuição econômica de Braço do Trombudo para o Estado?
Entre os maiores arrecadadores da Amavi
Após a publicação da reportagem da RWTV, a equipe de jornalismo recebeu um levantamento elaborado pela Contadoria Municipal de Braço do Trombudo, com base em dados da Secretaria de Estado da Fazenda de Santa Catarina.
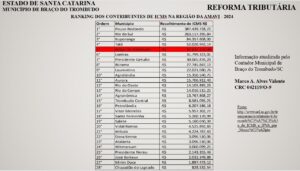
O documento mostra que, em 2024, as empresas instaladas em Braço do Trombudo recolheram R$ 42.637.124,48 em ICMS, colocando o município na 5ª posição entre os maiores arrecadadores da região da Amavi.
O ranking regional é liderado por:
- Pouso Redondo – R$ 387,4 milhões;
- Rio do Sul – R$ 263,1 milhões;
- Ituporanga – R$ 84,3 milhões;
- Taió – R$ 52 milhões;
- Braço do Trombudo – R$ 42,6 milhões.
O município aparece à frente de cidades como Lontras, Presidente Getúlio, Ibirama, Laurentino e Agronômica.
Quanto retorna ao município?
O levantamento também apresenta outro dado que passou a integrar a discussão.
Embora as empresas de Braço do Trombudo tenham recolhido mais de R$ 42,6 milhões em ICMS, o município recebeu R$ 10.227.930,68 como cota-parte do imposto.
A diferença entre o valor arrecadado e o montante que retornou ao município é de aproximadamente R$ 32,4 milhões.
Como funciona a distribuição?
É importante destacar que o ICMS é um imposto estadual. O valor arrecadado pelas empresas não permanece integralmente no município onde foi gerado.
A Constituição Federal determina que 25% da arrecadação do ICMS pertencem aos municípios, sendo que a distribuição desses recursos ocorre conforme critérios definidos em lei, como o Índice de Participação dos Municípios (IPM), que considera fatores como o valor adicionado fiscal, população e outros indicadores.
Assim, não existe previsão legal para que todo o imposto arrecadado em um município retorne diretamente aos seus cofres.
Dois debates diferentes
Os números apresentados ampliam a discussão iniciada pelo vídeo dos candidatos.
De um lado, permanece o debate sobre a fiscalização dos gastos públicos e a necessidade de eficiência na aplicação dos recursos, incluindo despesas do Legislativo.
De outro, os dados reforçam uma discussão sobre o modelo de distribuição das receitas estaduais. Para alguns, municípios com forte atividade econômica deveriam receber uma parcela maior dos recursos que ajudam a gerar. Já o modelo atual busca equilibrar o desenvolvimento regional por meio da repartição entre todos os municípios catarinenses.
Dessa forma, o debate deixa de se restringir apenas ao tamanho da estrutura administrativa de Braço do Trombudo e passa a envolver também a forma como a riqueza produzida no município é distribuída pelo Estado.
Enquanto as declarações dos candidatos questionam a manutenção de municípios de pequeno porte, os números apresentados pela Contadoria Municipal evidenciam que Braço do Trombudo possui participação relevante na arrecadação estadual de ICMS, acrescentando uma nova perspectiva à discussão sobre gestão pública, arrecadação e desenvolvimento regional.